Le suivi budgétaire
À l'issue de ce chapitre, vous saurez
- construire un budget prévisionnel par poste
- distinguer fonctionnement et investissement, prévisionnel et réalisé
- analyser les écarts et justifier une demande d'investissement en coût global
Introduction
La sécurité a un coût, et ce coût se défend. Le chef de service propose un budget, en suit l'exécution et justifie ses demandes auprès de la direction. Un budget clair, relié aux obligations réglementaires et aux risques, est le meilleur argument pour obtenir les moyens du service.
Texte |
Contenu utilisé |
|---|---|
Gestion budgétaire |
Prévisionnel, réalisé, amortissement |
ISO 15686-5 |
Coût global |
Essentiel
Les notions budgétaires
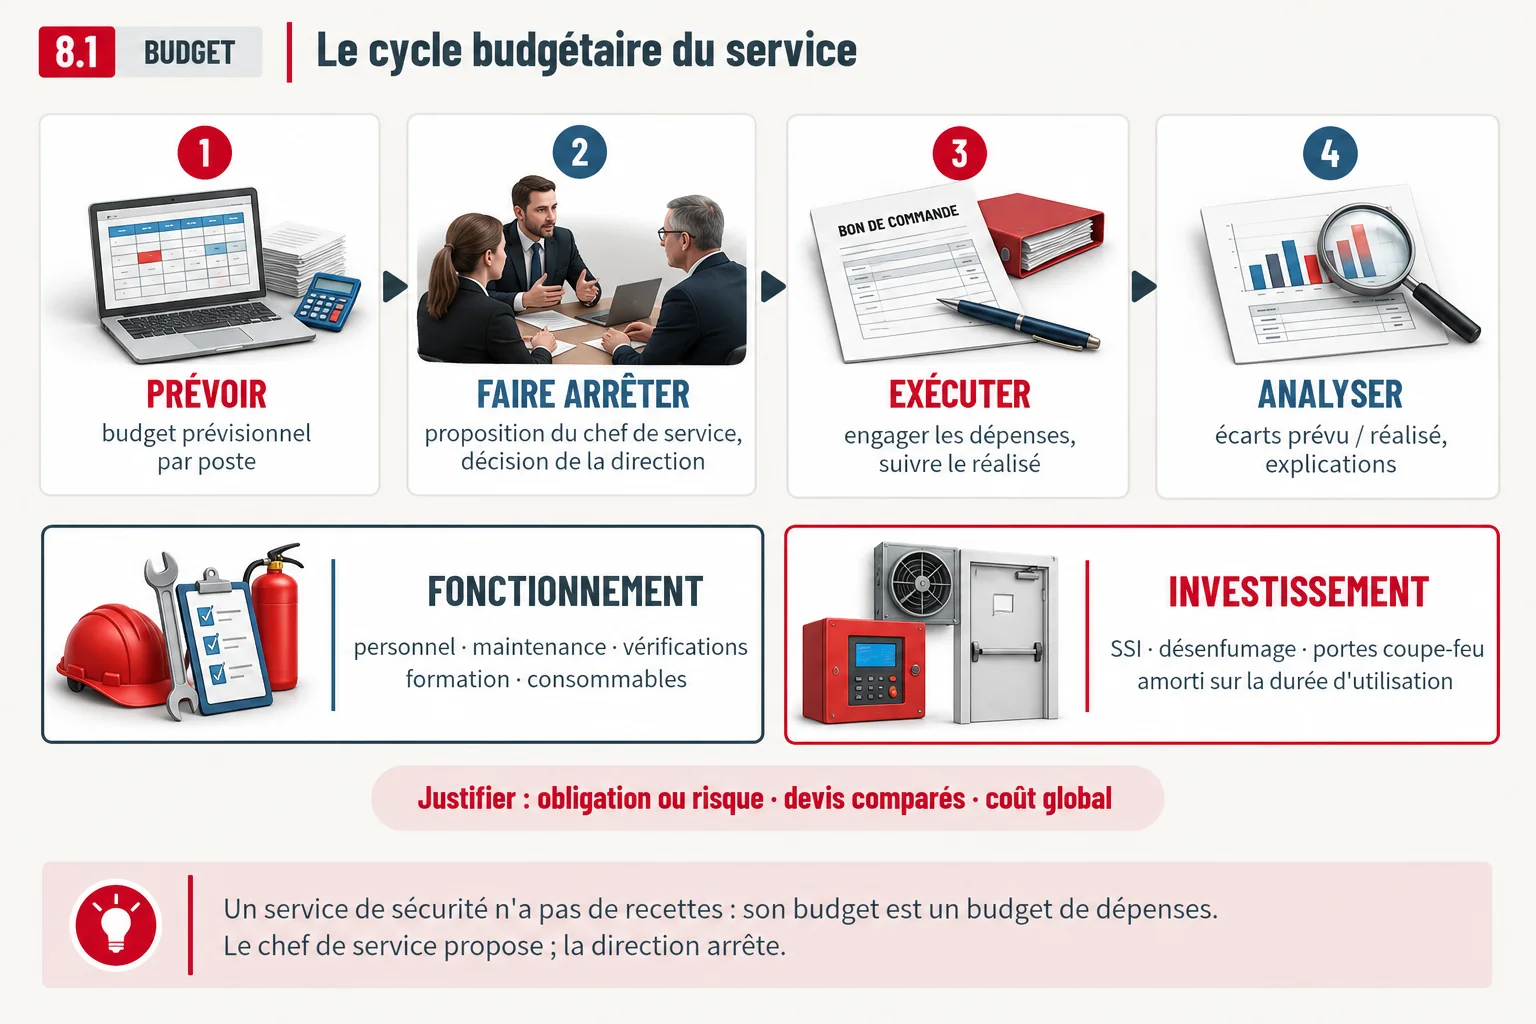
Prévisionnel et réalisé. Le budget prévisionnel chiffre les dépenses prévues pour une période ; le budget d'exécution retrace les dépenses réelles. Un service de sécurité n'a pas de recettes : son budget est un budget de dépenses (réf. 4).
Nature |
Exemples |
Traitement |
|---|---|---|
Fonctionnement |
Personnel, maintenance, vérifications, formation, consommables |
Dépense de l'année |
Investissement |
Remplacement d'un SSI, désenfumage, portes coupe-feu |
Amorti sur la durée d'utilisation |
Suivre et justifier
Les écarts. La comparaison du prévu et du réalisé fait apparaître des écarts, que le chef de service explique à la direction. Les investissements se justifient par une obligation (prescription, observation) ou un risque, des devis comparés, un calendrier, et un raisonnement en coût global : achat, exploitation, maintenance et fin de vie (ISO 15686-5, réf. 5). Le chef de service propose ; la direction arrête.
Pièges
Ce qu'on croit souvent |
Ce qui est exact |
Question concernée |
|---|---|---|
Le budget du service comprend des recettes |
C'est un budget de dépenses |
Q8.1.1-03 |
Le moins cher à l'achat est le plus économique |
Raisonner en coût global |
Q8.1.2-03 |
Synthèse
L'essentiel à retenir
- Prévisionnel = prévu ; exécution = réalisé ; écart = différence à expliquer.
- Fonctionnement : récurrent ; investissement : durable et amorti.
- Postes : personnel, maintenance et vérifications, formation, investissements.
- Justifier : obligation ou risque, devis comparés, calendrier, coût global.
- Le chef de service propose ; la direction arrête.
Repère |
Valeur |
Source |
|---|---|---|
Exemple d'amortissement |
100 000 € sur 10 ans = 10 000 € par an |
Gestion budgétaire |
Liens avec les autres chapitres
- Chapitre 5.1 : conseiller l'exploitant.
- Chapitre 8.2 : optimiser les dépenses.
- Chapitre 6.2 : budgéter la levée des prescriptions.
Bibliographie
[1] **Code de la commande publique**, notamment articles L. 2124-2 (appel d'offres ouvert ou restreint) et R. 2111-9 (cahier des clauses techniques particulières), consulté en septembre 2026.
[2] **Code du travail**, articles L. 8231-1 (marchandage) et L. 8241-1 (prêt de main-d'œuvre illicite), consultés en septembre 2026.
[3] AFNOR, **NF EN 13306** — Maintenance : terminologie de la maintenance (préventive, conditionnelle, prévisionnelle, corrective), consultée en septembre 2026.
[4] **Plan comptable général** et pratiques de gestion budgétaire (budget prévisionnel, réalisé, amortissement), consultés en septembre 2026.
[5] ISO, **ISO 15686-5** — Bâtiments et biens immobiliers construits : prévision de la durée de vie, partie 5 : approche en coût global, consultée en septembre 2026.